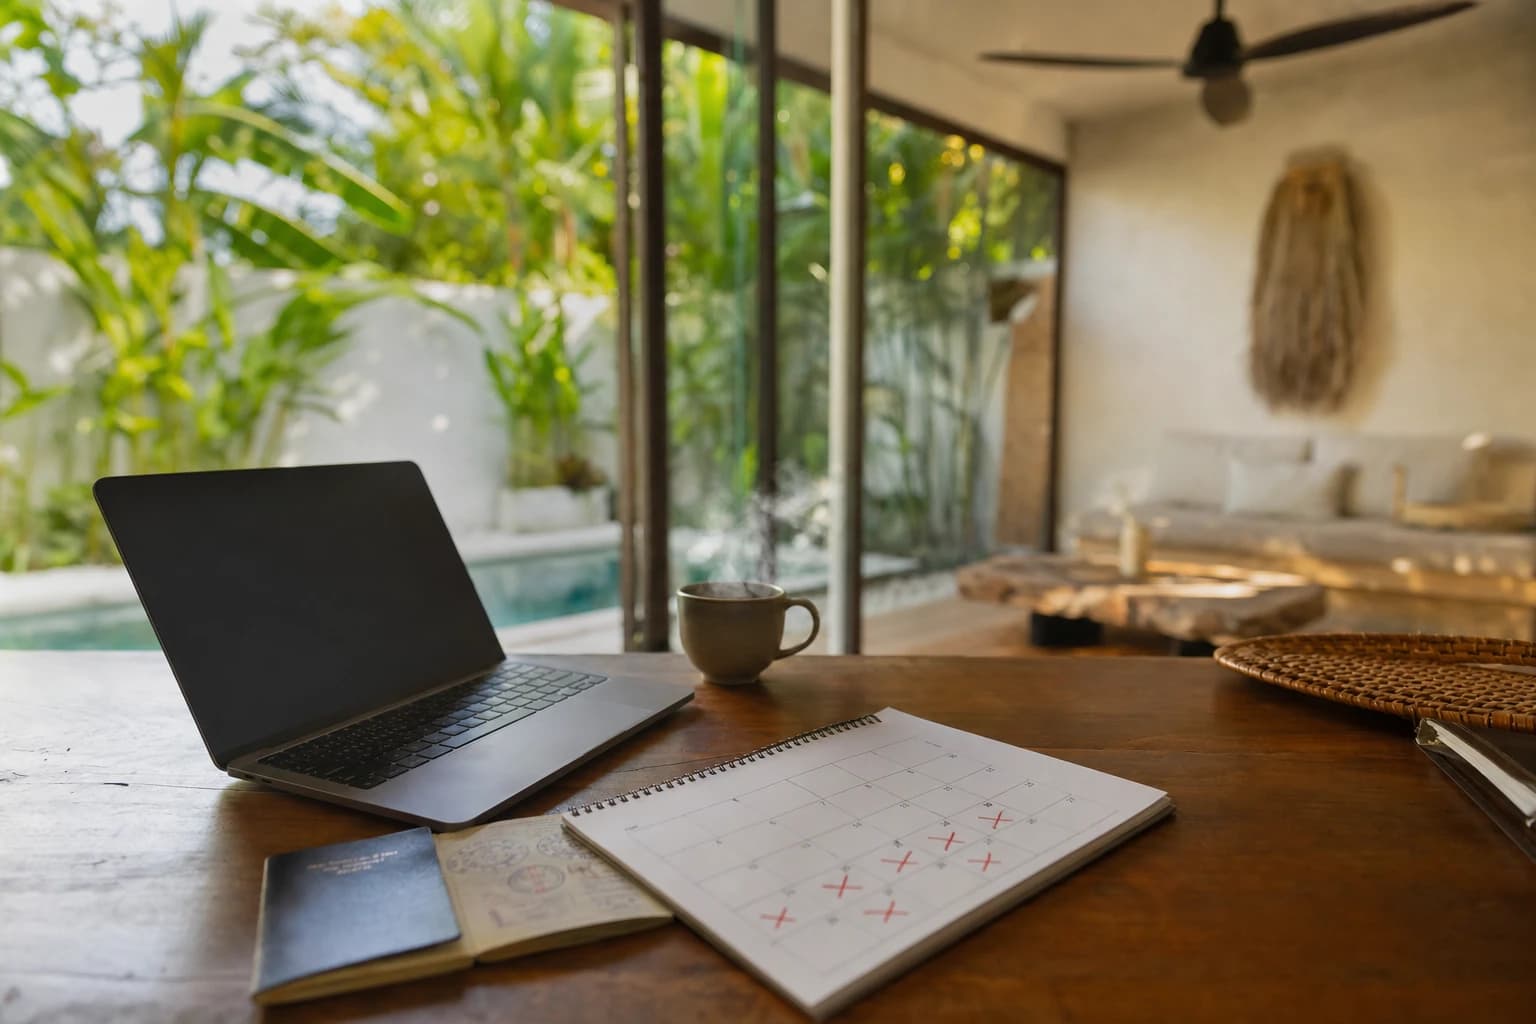
Ekspatriat yang tinggal di Bali wajib membayar pajak Indonesia begitu menjadi subjek pajak dalam negeri, dan peralihan itu terjadi lebih cepat daripada yang dikira banyak orang. Aturan kuncinya: hadir di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan bergulir mana pun, secara berturut-turut ataupun dari akumulasi beberapa kunjungan, dan Anda menjadi subjek pajak dalam negeri (SPDN), yang dikenai pajak atas penghasilan dari seluruh dunia dengan tarif progresif 5–35%, setelah dikurangi penghasilan tidak kena pajak (PTKP) sebesar Rp54 juta per tahun untuk wajib pajak lajang. Kehadiran sebagian hari dihitung sebagai satu hari penuh, dan visa run tidak mengembalikan hitungan ke nol. Di bawah ambang itu, dan tanpa tempat tinggal maupun niat untuk bertempat tinggal di Indonesia (KITAS atau sewa jangka panjang menjadi petunjuknya), Anda tetap subjek pajak luar negeri (SPLN): hanya penghasilan dari sumber Indonesia yang dikenai pajak, melalui pemotongan final 20% dari jumlah bruto.
Di atas PTKP, SPDN wajib memiliki nomor pokok wajib pajak (NPWP) dan menyampaikan SPT Tahunan paling lambat 31 Maret. Bagi warga negara Prancis, perjanjian penghindaran pajak berganda (P3B) yang berlaku sejak 1981 mencegah pengenaan pajak dua kali. Dan sejak berlakunya PER-23/PJ/2025, otoritas pajak tidak lagi sekadar menghitung hari: tempat tinggal, keluarga, dan pusat kepentingan ekonomi juga diperiksa. Fakta diverifikasi pada 3 Agustus 2026.
Subjek pajak dalam negeri atau luar negeri: di mana batas 183 hari?
Batasnya tepat di 183 hari: mulai hari ke-184 kehadiran dalam jangka waktu 12 bulan bergulir mana pun, Anda menjadi subjek pajak dalam negeri Indonesia. Hukum pajak Indonesia hanya mengenal dua status, yang oleh Direktorat Jenderal Pajak (DJP) disebut SPDN (Subjek Pajak Dalam Negeri) dan SPLN (Subjek Pajak Luar Negeri). Ada tiga pintu menuju status pertama, dan ketiganya tidak kumulatif: satu saja sudah cukup.
1. bertempat tinggal atau berdomisili di Indonesia;
2. berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan;
3. dalam suatu tahun pajak berada di Indonesia dan mempunyai niat untuk bertempat tinggal di Indonesia.
Penghitungannya menyimpan tiga jebakan, yang dikonfirmasi panduan KPMG edisi Juni 2025 dan ketentuan DJP:
- 183 hari dihitung dalam 12 bulan bergulir, bukan per tahun kalender. Rumusan “183 hari per tahun pajak” yang beredar di sejumlah situs di Bali itu keliru;
- sebagian hari dihitung sebagai satu hari penuh, termasuk hari kedatangan dan hari keberangkatan;
- masa tinggal diakumulasikan: tiga bulan di Canggu, visa run ke Singapura, empat bulan di Ubud, dan Anda sudah melewati ambang.
Sejak 9 Desember 2025, peraturan PER-23/PJ/2025, yang menggantikan ketentuan tahun 2009 dan 2011, menegaskan pendekatan substance over form: di luar hitungan hari, DJP memeriksa tempat tinggal yang tersedia di Indonesia, pusat kegiatan pribadi, sosial, ekonomi, dan keuangan Anda, serta kebiasaan hidup Anda.
Di sinilah KITAS berperan. Dokumen keimigrasian (VITAS/ITAS) yang berlaku lebih dari 183 hari termasuk bukti adanya “niat untuk bertempat tinggal”, sejajar dengan kontrak kerja jangka panjang, kontrak sewa jangka panjang, atau kepindahan keluarga. Sejumlah konsultan lokal menyebutnya pemicu otomatis sejak izin diterbitkan; menurut ketentuannya, dokumen itu lebih merupakan praduga, bukan penentu mutlak. Dalam praktik, perbedaannya tidak banyak berpengaruh: dengan KITAS satu tahun, Anda sudah masuk cakupan SPDN. Untuk memilih izin tinggal, lihat panduan kami tentang KITAS dan visa tinggal jangka panjang.
Adapun visa digital nomad E33G, visa ini tidak memberikan pembebasan pajak apa pun: ambang 183 hari berlaku apa pun visanya.
| Yang berubah | Subjek pajak dalam negeri (SPDN) | Subjek pajak luar negeri (SPLN) |
|---|---|---|
| Dasar pengenaan pajak | Penghasilan dari seluruh dunia: gaji dari pemberi kerja di luar negeri, dividen, sewa yang diterima di luar negeri | Hanya penghasilan dari sumber Indonesia |
| Tarif | Tarif progresif 5–35% | Pemotongan final 20% dari bruto (kecuali P3B memberi tarif lebih rendah) |
| NPWP | Wajib di atas PTKP | Tidak diperlukan |
| SPT Tahunan | Wajib (paling lambat 31 Maret) | Tidak ada |
Poin terakhir yang sering terlupa: begitu menjadi SPDN, status itu melekat sampai Anda meninggalkan Indonesia untuk selamanya: menurut UU PPh (Pasal 2A), kewajiban pajak subjektif baru berakhir saat meninggal dunia atau meninggalkan Indonesia “untuk selama-lamanya”.
Berapa yang dibayar subjek pajak dalam negeri? Tarif dan PTKP
Antara 5% dan 35% dari penghasilan kena pajak, setelah dikurangi PTKP. Untuk karyawan lajang dengan penghasilan bruto Rp600 juta per tahun, beban pajak sebenarnya sekitar 17,7% dari bruto: perhitungan lengkapnya ada di bawah.
Meski begitu, ada satu jebakan yang kami temukan saat memverifikasi: halaman berbahasa Inggris di situs resmi DJP masih menampilkan tarif lama empat lapisan, dari sebelum reformasi 2022. Tarif yang benar-benar berlaku adalah tarif dalam UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), yang di sini dicocokkan dengan tiga sumber independen (KPMG Juni 2025, ASEAN Briefing, TaxesForExpats).
| Penghasilan kena pajak per tahun | Tarif |
|---|---|
| Hingga Rp60 juta | 5% |
| Di atas Rp60 juta hingga Rp250 juta | 15% |
| Di atas Rp250 juta hingga Rp500 juta | 25% |
| Di atas Rp500 juta hingga Rp5 miliar | 30% |
| Di atas Rp5 miliar | 35% |
Sebelum tarif ini diterapkan, setiap SPDN mengurangkan PTKP (Penghasilan Tidak Kena Pajak), bagian penghasilan yang tidak dikenai pajak.
| Status keluarga | PTKP per tahun |
|---|---|
| Lajang | Rp54.000.000 |
| Tambahan jika menikah | + Rp4.500.000 |
| Tambahan per tanggungan (maks. 3) | + Rp4.500.000 per orang |
| Menikah dengan 3 tanggungan | Rp72.000.000 total |
Ada tiga pengurang lain, semuanya dibatasi aturan: biaya jabatan (5% dari bruto, maksimal Rp6 juta per tahun), iuran jaminan sosial wajib, serta zakat atau sumbangan keagamaan wajib yang dibayarkan kepada lembaga yang disahkan pemerintah.
Perhitungannya, secara gamblang. Karyawan lajang dengan penghasilan bruto Rp600 juta per tahun (Rp50 juta per bulan) mengurangkan biaya jabatan Rp6 juta (batas maksimal tercapai), lalu PTKP Rp54 juta. Tersisa Rp540 juta penghasilan kena pajak. Pajaknya: 5% × 60 juta (3 juta) + 15% × 190 juta (28,5 juta) + 25% × 250 juta (62,5 juta) + 30% × 40 juta (12 juta) = Rp106 juta, atau sekitar 17,7% dari bruto. Bandingkan dengan anggaran riil Anda, yang kami rinci dalam biaya hidup di Bali per profil.
Selain itu, ada dua tarif tetap: 0,1% dari nilai bruto penjualan saham yang tercatat di bursa Indonesia, dan 2,5% sebagai pajak final atas penjualan tanah dan/atau bangunan di Indonesia.
Ada pula sanksi terselubung yang cukup menyakitkan: karyawan tanpa NPWP dikenai tarif 20% lebih tinggi untuk pemotongan PPh 21 begitu penghasilannya melewati PTKP. Mendaftar lebih murah daripada menunda.
Bisakah lolos dari pajak atas penghasilan seluruh dunia? Skema 4 tahun
Bisa, dalam satu kasus tertentu. Warga negara asing (WNA) yang menjadi SPDN bisa dikenai pajak hanya atas penghasilan dari sumber Indonesia selama 4 tahun pajak, terhitung sejak awal menjadi subjek pajak dalam negeri. Dasar hukumnya: UU Cipta Kerja dan UU HPP 7/2021, dengan ketentuan teknis dalam PMK 18/PMK.03/2021. Ada tiga syarat, kali ini kumulatif:
- berstatus subjek pajak dalam negeri Indonesia;
- memegang jabatan dengan keahlian tertentu di antara 25 jabatan yang memenuhi syarat dalam Lampiran II PMK 18/2021: sepuluh di bidang teknik, tujuh di bidang desain dan teknologi (termasuk pengembang perangkat lunak), empat di bidang sains dan riset, serta empat fungsi teknis khusus;
- berkomitmen melakukan alih pengetahuan kepada tenaga kerja lokal.
Jangka waktunya berjalan sejak awal menjadi subjek pajak dalam negeri, yang dalam praktik berarti sejak Anda mulai menetap, bukan sejak Anda membereskan kewajiban pajak: tiga tahun di Bali sebelum melapor, dan hanya tersisa satu tahun. Meninggalkan Bali tidak menangguhkan hitungannya. Skema ini tidak aktif dengan sendirinya; Anda harus mengajukannya ke DJP (formulir Lampiran III PMK 18/2021, disampaikan secara elektronik, jawaban dalam 10 hari). Mintalah konsultan pajak terdaftar memeriksa berkas Anda.
NPWP, Coretax, SPT: cara mendaftar dan melapor
Mendapatkan NPWP
NPWP (Nomor Pokok Wajib Pajak) wajib dimiliki setiap SPDN yang penghasilannya melebihi PTKP. Bagi WNA, halaman resmi DJP hanya meminta dua dokumen: salinan paspor dan izin tinggal (KITAS). Pendaftaran dilakukan secara daring melalui ereg.pajak.go.id. Sejak 2025, warga negara Indonesia menggunakan NIK sebagai NPWP; ekspatriat yang tidak memiliki NIK tetap memakai NPWP 16 digit.
Waspadai konsekuensinya: memiliki NPWP menimbulkan kewajiban menyampaikan SPT Tahunan, meskipun pemberi kerja sudah memotong seluruh pajak Anda.
Coretax, satu pintu yang baru
Sejak 1 Januari 2025, seluruh SPT orang pribadi disampaikan melalui Coretax, yang menggantikan DJP Online. e-FIN sudah dihapus: Anda masuk dengan NIK atau NPWP dan kode verifikasi.
Kalender pajak, dan akibatnya jika terlewat
| Tenggat | Kewajiban | Yang perlu diketahui |
|---|---|---|
| 31 Maret | Penyampaian SPT Tahunan (orang pribadi) | Batas waktu menurut undang-undang; pajak terutang dibayar sebelum SPT disampaikan |
| 30 April 2026 | Kelonggaran untuk SPT penghasilan 2025 | Keputusan KEP-55/PJ/2026, sanksi dihapus: kebijakan luar biasa (kendala Coretax, libur Nyepi dan Idulfitri), bukan aturan baru |
| Tanggal 15, lalu tanggal 20 bulan berikutnya | Pembayaran, lalu pelaporan kewajiban bulanan | Bagi wajib pajak yang dikenai kewajiban ini |
Terlambat ada harganya: denda Rp100.000 per SPT Tahunan, ditambah bunga sekitar 0,58%–1,83% per bulan (maksimal 24 bulan) atas pajak yang kurang dibayar.
Apakah P3B Prancis–Indonesia mencegah pajak berganda?
Ya, itulah tujuannya. Perjanjian penghindaran pajak berganda antara Prancis dan Indonesia ditandatangani di Jakarta pada 14 September 1979 dan berlaku sejak 13 Maret 1981. Perjanjian ini mencakup pajak atas penghasilan dan atas kekayaan, termasuk protokolnya. Catatan kecil bagi pencinta arsip: PDF resmi naskahnya memuat salah ketik yang menyebut tahun berlakunya 1961. Dekret No. 81-343 tanggal 8 April 1981 dan BOFiP sama-sama menegaskan tahun 1981.
P3B ini membagi hak pemajakan menurut jenis penghasilan dan mengatur cara menghilangkan pajak berganda. Di sisi Indonesia, kredit pajak luar negeri dihitung per negara: pajak yang dibayar di Prancis tidak bisa dikreditkan terhadap penghasilan yang berasal dari Singapura.
Kewarganegaraan lain memiliki perjanjiannya sendiri. P3B Indonesia–Amerika Serikat, yang ditandatangani pada 1988, misalnya menurunkan pemotongan pajak Indonesia atas dividen dari 20% menjadi 15% bagi penduduk AS.
Jangan pula berharap tak terlihat. Indonesia menerapkan pertukaran informasi keuangan secara otomatis (AEOI/CRS), yang diperkuat pada Mei 2025 oleh PER-10/PJ/2025 menurut konsultan Emerhub: begitu menjadi SPDN, rekening Anda di luar negeri terlihat oleh otoritas pajak Indonesia.
Pembagian pastinya (gaji, dividen, sewa, pensiun) diatur oleh pasal-pasal yang berbeda dalam P3B. Panduan ini memberi kerangka, bukan pengganti konsultasi pajak.
Bagaimana DJP menemukan Anda: pemeriksaan dan “residensi tak disengaja”
Indonesia menganut sistem self-assessment: Anda sendiri yang menghitung, membayar, dan melaporkan; otoritas pajak memeriksa belakangan, dalam batas kedaluwarsa 5 tahun.
Menurut para konsultan di Bali, ada satu alasan koreksi pajak yang terus berulang pada WNA: “residensi tak disengaja”, yaitu kunjungan-kunjungan singkat yang terakumulasi melewati 183 hari tanpa yang bersangkutan pernah melapor apa pun. Ketidaksesuaian pelaporan memicu pemeriksaan, dan, menurut agen Bali Zero (Mei 2026), Tim PORA (Pengawasan Orang Asing), yang aktif di kawasan ekspatriat di Bali, juga mengawasi upaya menghindari kewajiban pajak.
Sejumlah konsultan lokal bahkan menggambarkan pencocokan otomatis data imigrasi dan data pajak, sehingga hari ke-184 disebut akan memicu peringatan otomatis pada 2026. Mekanisme ini tidak didokumentasikan di halaman resmi DJP mana pun: anggaplah sebagai sinyal, bukan fakta yang sudah pasti. Namun, arahnya hampir tidak diragukan lagi. PER-23/PJ/2025 di sisi kriteria, Coretax di sisi data, AEOI di sisi rekening luar negeri: jaringnya makin rapat.
Dari mana memulai, secara konkret?
1. Hitung hari Anda dalam 12 bulan bergulir terakhir: cap paspor dan riwayat penerbangan menjadi buktinya.
2. Di bawah 183 hari, tanpa tempat tinggal maupun niat untuk bertempat tinggal (tanpa KITAS jangka panjang, tanpa sewa tahunan), Anda SPLN: hanya penghasilan dari sumber Indonesia, jika ada, yang dipotong 20%.
3. Di atas itu, atau dengan KITAS jangka panjang, daftarkan diri Anda (NPWP), periksa kelayakan Anda untuk skema 4 tahun jika pekerjaan Anda masuk daftar PMK 18/2021, dan tandai 31 Maret di kalender Anda.
4. Dokumentasikan semuanya: P3B 1981 melindungi dari pajak berganda, asalkan Anda bisa membuktikan pajak apa yang dibayar di mana.
Petunjuk yang ditonjolkan PER-23/PJ/2025 — kontrak sewa jangka panjang, keluarga yang ikut pindah, pusat kehidupan ekonomi — menggambarkan persis saat seseorang menetap untuk seterusnya: sewa tahunan, sekolah anak, villa yang mulai diisi furnitur. Saat itu pula jual-beli barang bekas antarperorangan menjadi kebiasaan, ketika datang untuk melengkapi rumah dan ketika pergi untuk menjual semuanya. Kepergian untuk selamanya itulah yang mengakhiri status subjek pajak dalam negeri, dan iklan di Lokalfinds berguna di kedua ujung siklus itu. Selebihnya, daftar periksa pindah ke Bali menyusun kembali setiap langkah secara berurutan.
Pertanyaan yang sering diajukan
Berapa hari boleh tinggal di Indonesia tanpa menjadi subjek pajak dalam negeri?
Paling lama 183 hari, dalam jangka waktu 12 bulan bergulir mana pun, bukan per tahun kalender. Sebagian hari dihitung satu hari penuh dan masa tinggal diakumulasikan: visa run tidak mengembalikan apa pun ke nol. Perhatikan pula bahwa “niat untuk bertempat tinggal” (KITAS jangka panjang, kontrak sewa, keluarga di Bali) bisa menjadikan Anda SPDN meskipun belum mencapai 183 hari (PER-23/PJ/2025).
Apakah visa digital nomad E33G membebaskan dari pajak di Indonesia?
Tidak. E33G adalah izin tinggal, bukan status pajak: tidak ada pembebasan yang melekat padanya, dan ambang 183 hari berlaku apa pun visanya. Melewati ambang itu, seorang nomad menjadi SPDN, yang dikenai pajak atas penghasilan seluruh dunia dengan tarif 5–35%, beserta kewajiban NPWP dan SPT Tahunan.
Apakah pemegang KITAS otomatis menjadi subjek pajak dalam negeri?
Tidak persis. Ketentuannya menjadikan izin tinggal yang berlaku lebih dari 183 hari sebagai bukti niat untuk bertempat tinggal, yaitu praduga berbasis dokumen, bukan pemicu otomatis pada tanggal izin terbit, berbeda dengan klaim sebagian konsultan. Dalam praktiknya, KITAS satu tahun tetap menempatkan Anda dalam cakupan SPDN: siapkan NPWP dan SPT.
Penghasilan apa saja yang wajib dilaporkan subjek pajak dalam negeri di Indonesia?
Semuanya. SPDN dikenai pajak atas penghasilan dari seluruh dunia, termasuk gaji dari pemberi kerja di luar negeri, dividen, dan sewa dari properti di luar Indonesia, di mana pun uang itu dibayarkan. Satu pengecualian: skema teritorial 4 tahun (PMK 18/PMK.03/2021) membatasi pemajakan pada penghasilan dari sumber Indonesia bagi 25 jabatan yang memenuhi syarat, termasuk pengembang perangkat lunak, selama 4 tahun sejak awal menjadi SPDN dan atas permohonan ke DJP.
Kapan SPT Tahunan harus disampaikan di Indonesia?
Paling lambat 31 Maret tahun berikutnya, dengan pajak terutang dibayar sebelum SPT disampaikan, melalui Coretax (wajib sejak 1 Januari 2025). Kelonggaran hingga 30 April 2026 untuk penghasilan 2025 (KEP-55/PJ/2026) bersifat luar biasa. Memiliki NPWP mewajibkan Anda melapor, meskipun seluruh pajak sudah dipotong.
Apa risikonya jika tidak melaporkan pajak di Indonesia?
Denda Rp100.000 per SPT Tahunan yang terlambat, bunga sekitar 0,58%–1,83% per bulan (maksimal 24 bulan) atas pajak yang kurang dibayar, dan kemungkinan pemeriksaan hingga 5 tahun ke belakang. Tanpa NPWP, karyawan juga dikenai tarif pemotongan 20% lebih tinggi. “Residensi tak disengaja” yang tidak dilaporkan tetap menjadi alasan koreksi pajak yang sering disebut konsultan di Bali.
Apakah warga Prancis membayar pajak dua kali, di Prancis dan di Indonesia?
Pada prinsipnya tidak. P3B yang ditandatangani pada 14 September 1979 dan berlaku sejak 13 Maret 1981 membagi hak pemajakan dan menghilangkan pajak berganda, untuk setiap jenis penghasilan. Di sisi Indonesia, kredit pajak luar negeri dihitung per negara, tanpa kompensasi silang. Mintalah konsultan pajak memeriksa situasi Anda secara spesifik.
Sumber
Semua URL di bawah ini dibuka dan dibaca ulang pada 3 Agustus 2026.
Resmi — Indonesia (Direktorat Jenderal Pajak, DJP)
- UU No. 7 Tahun 1983 tentang Pajak Penghasilan, JDIH BPK — diakses 24/10/2026: Pasal 2 ayat (3) (bertempat tinggal, lebih dari 183 hari dalam 12 bulan, atau berniat bertempat tinggal); Pasal 2A, disisipkan oleh UU No. 10 Tahun 1994, kewajiban pajak subjektif berakhir saat meninggal dunia atau meninggalkan Indonesia untuk selama-lamanya; terakhir diubah dengan UU No. 6 Tahun 2023.
- PER-23/PJ/2025 — kriteria subjek pajak — peraturan tanggal 9 Desember 2025 (menggantikan PER-2/PJ/2009 dan PER-43/PJ/2011): kriteria SPDN/SPLN.
- Persyaratan pendaftaran NPWP — dokumen yang diminta dari WNA (paspor + KITAS), pendaftaran melalui ereg.pajak.go.id.
- Mekanisme penghitungan PPh orang pribadi — besaran PTKP terbaru; tarif yang ditampilkan di sana masih tarif lama sebelum 2022: jangan dijadikan acuan lapisan tarif.
Resmi — Prancis
- BOFiP — P3B Prancis–Indonesia — ditandatangani 14 September 1979, berlaku sejak 13 Maret 1981.
- Naskah lengkap perjanjian (PDF, impots.gouv.fr) — perjanjian + protokol (salah ketik “1961” yang disebut dalam artikel).
Panduan pajak internasional (komersial / media khusus)
- KPMG — Taxation of International Executives: Indonesia, edisi Juni 2025 (PDF) — status subjek pajak, tarif 5–35%, pemotongan 20% bagi SPLN, tarif lebih tinggi tanpa NPWP, kedaluwarsa 5 tahun.
- ASEAN Briefing — Individual Income Tax — tarif lima lapisan, aturan 183 hari/12 bulan, PTKP.
- ASEAN Briefing — Individual Tax Return — SPT paling lambat 31 Maret, Coretax sejak 1 Januari 2025, e-FIN dihapus, NIK = NPWP, denda Rp100.000.
- TaxesForExpats — Indonesia (diperbarui 30 Mei 2026) — tarif, P3B dengan AS tahun 1988, kelonggaran hingga 30 April 2026.
- xpnd.co.id — SPT deadline 2026 (27 Maret 2026) — KEP-55/PJ/2026: orang pribadi hingga 30 April 2026, sanksi dihapus.
- DDTC News — How to Apply for the Territorial Tax Scheme for Foreign Citizens — media pajak khusus Indonesia: skema 4 tahun atas permohonan ke DJP (Lampiran III PMK 18/2021, disampaikan secara elektronik, jawaban dalam 10 hari), dihitung sejak awal menjadi SPDN, tidak terhenti saat meninggalkan Indonesia.
Konsultan dan analisis lokal (komersial)
- Emerhub — Tax planning for KITAS holders (diperbarui 2 April 2026) — penghasilan seluruh dunia, kredit pajak per negara, AEOI (PER-10/PJ/2025), skema 4 tahun.
- ILA Global Consulting — skema teritorial (9 Februari 2026) — pembebasan 4 tahun, daftar 25 jabatan dalam PMK 18/2021.
- SynergyPro — tax residency for foreigners — 12 bulan bergulir, sebagian hari = satu hari penuh, residensi tak disengaja.
- Bali Zero — Indonesia's Expat Tax Rules 2026 (4 Mei 2026) — E33G tanpa pembebasan pajak, Tim PORA.
- Pajakku — kriteria PER-23/PJ/2025 (22 Desember 2025) — tempat tinggal, pusat kegiatan, dokumen VITAS/ITAS lebih dari 183 hari.